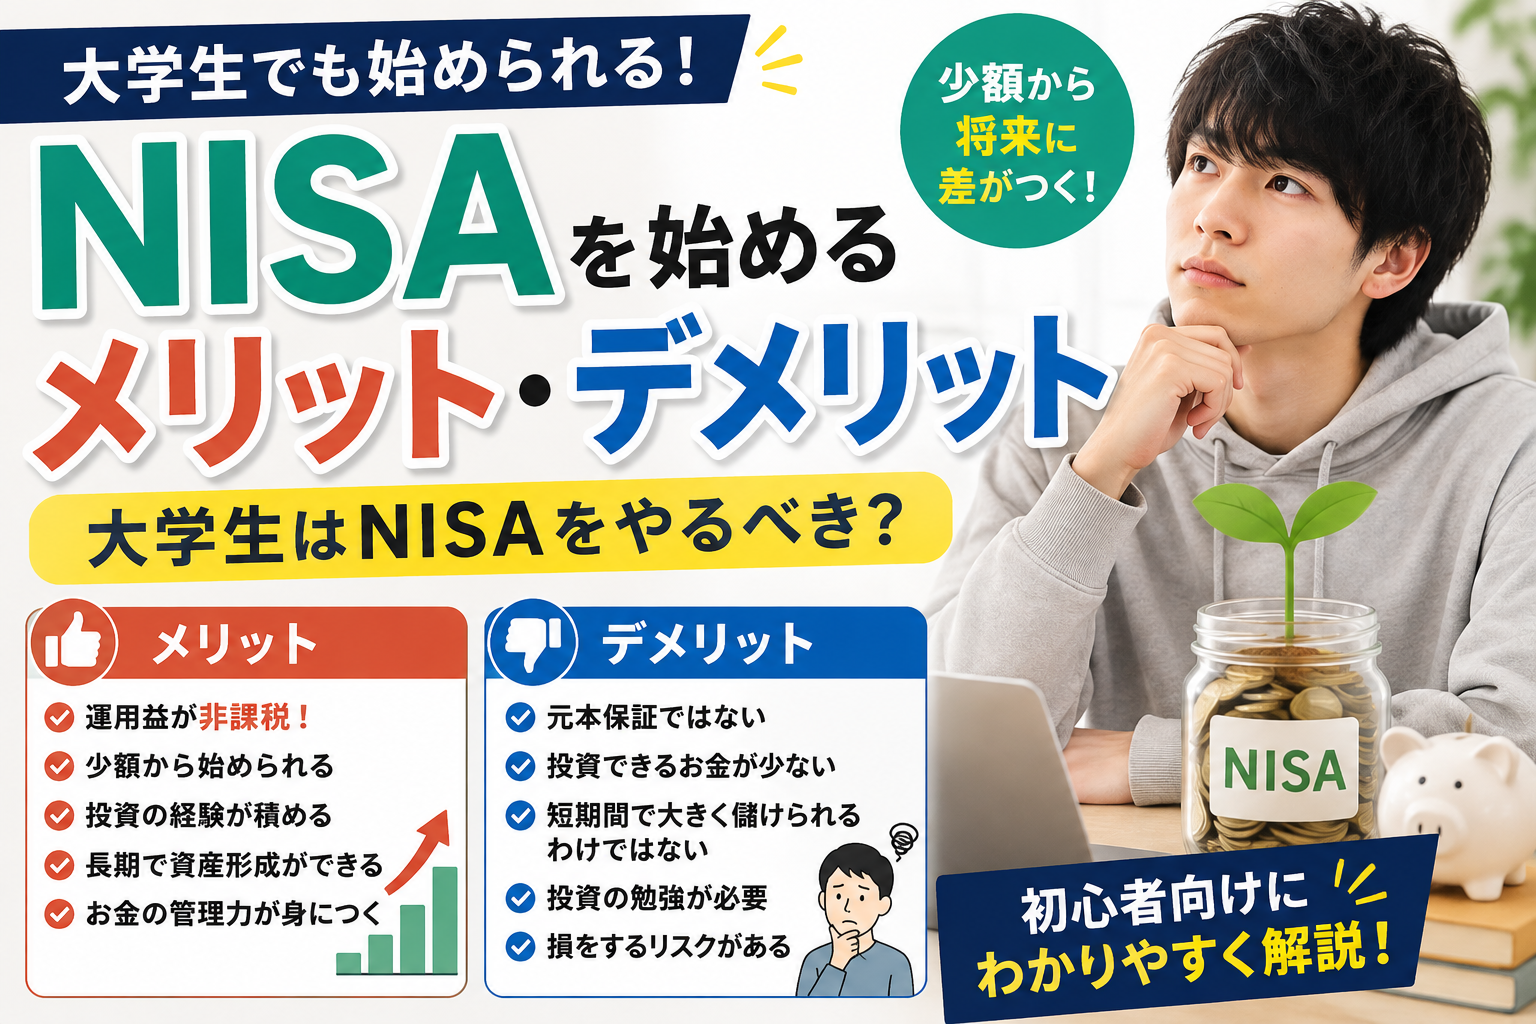
「大学生だけどNISAを始めた方がいい?」
「NISAって社会人がやるものじゃないの?」
「大学生でNISAを始めるメリットってある?」
最近、NISAという言葉を聞く機会が増えました。
しかし、大学生の中には、
「そもそもNISAって何?」
という人も多いと思います。
結論から言うと、18歳以上の大学生ならNISAを利用できます。
しかも、大学生のうちから少額で投資を始めることには大きなメリットがあります。
一方で、
- 投資に使えるお金が少ない
- 株価が下落する可能性がある
- NISAを使っても元本保証ではない
- 生活費を投資に回してはいけない
など、注意すべきデメリットもあります。
この記事では、大学生がNISAを始めるメリット・デメリットを分かりやすく解説します。
そもそもNISAとは?
まずNISAについて簡単に説明します。
NISAとは、
「少額投資非課税制度」
のことです。
通常、株式や投資信託などに投資して利益が出ると、その利益に対して税金がかかります。
例えば、投資で10万円の利益が出た場合、通常の課税口座では約20%の税金がかかります。
一方、NISA口座で対象商品に投資した場合、一定の条件のもとで運用益が非課税になります。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
つみたて投資枠では長期・積立・分散投資に適した一定の投資信託などが対象です。
成長投資枠では、対象となる上場株式や投資信託などに投資できます。
NISAは2024年から新しい制度になり、非課税保有期間が無期限になりました。
また、18歳以上の日本国内居住者が利用できます。
つまり、
大学生でもNISAを始めることができます。
大学生がNISAを始めるメリット5選
ここからは、大学生がNISAを始めるメリットを紹介します。
メリット①:投資の利益が非課税になる
最大のメリットはこれです。
通常、株式投資や投資信託で利益が出ると税金がかかります。
しかしNISAなら、対象となる運用益が非課税になります。
例えば、
10万円→15万円
になった場合を考えてみましょう。
利益は5万円です。
通常の課税口座なら、この利益に対して税金がかかります。
一方、NISAなら対象となる利益が非課税になります。
大学生のうちから投資を始め、将来的に資産が大きくなれば、この非課税メリットも大きくなります。
メリット②:少額から始められる
「NISAって大金が必要なんじゃない?」
と思っている人もいるかもしれません。
しかし、NISAは大金がないと利用できない制度ではありません。
証券会社によっては、投資信託を100円程度から購入できるサービスもあります。
つまり、
「大学生だからNISAは無理」
ということはありません。
例えば、
月1,000円
月5,000円
月10,000円
など、自分の収入に合わせて投資額を決めることができます。
大学生なら、最初から毎月数万円を投資する必要はありません。
メリット③:大学生のうちから投資経験を積める
個人的に大学生がNISAを始める最大のメリットの一つが、
若いうちから投資を経験できること
だと思います。
投資を始めると、
- 株価
- 円安・円高
- 金利
- 景気
- 企業の業績
- 配当金
- 決算
など、今まで興味がなかったニュースにも目が向くようになります。
例えば、
「ニュースで金利が上がったと言っているけど、株価にどう影響するんだろう?」
と考えるようになります。
これは大学生にとって非常に良い勉強になります。
メリット④:長い期間を使って資産形成できる
大学生の最大の武器は、
時間
です。
例えば20歳から投資を始めた場合、30歳まで10年間あります。
40歳なら20年間。
50歳なら30年間。
つまり、早く始めるほど長い期間を使って資産形成を考えられます。
もちろん、
「長く投資すれば絶対に儲かる」
という意味ではありません。
株式や投資信託には価格変動があり、損失が出る可能性もあります。
しかし、長期・積立・分散を意識することで、短期的な値動きだけに振り回されにくい投資を考えやすくなります。
メリット⑤:お金を貯める習慣が身につく
NISAを始めると、
「給料やアルバイト代が入ったら、先に投資する」
という習慣を作ることもできます。
例えばアルバイト代が月6万円だったとします。
そのうち、
生活費:4万円
貯金:1万円
投資:1万円
というように、あらかじめお金の使い道を決めておく方法です。
もちろん実際の金額は自分の生活状況に合わせる必要があります。
大学生のうちは収入が限られているからこそ、
「お金が余ったら貯金・投資する」
ではなく、
「最初に使い道を決める」
という習慣を作ることが重要です。
大学生がNISAを始めるデメリット5選
ここまでNISAのメリットを紹介しましたが、良いことばかりではありません。
大学生だからこそ注意したいデメリットもあります。
デメリット①:元本保証ではない
これが一番重要です。
NISAは、
「税金がかからなくなる制度」
であって、
「損をしなくなる制度」
ではありません。
例えば10万円を投資して、
10万円→8万円
となれば、2万円の含み損です。
NISAだからといって株価が下がらなくなるわけではありません。
そのため、
「NISA=絶対に儲かる」
と考えるのは危険です。
デメリット②:大学生は投資できるお金が少ない
大学生の場合、社会人と比べて収入が少ない人が多いと思います。
アルバイト代が月5万円、6万円程度なら、
そこから家賃、食費、スマホ代、交際費などを支払わなければいけません。
そのため、
「NISAをやるために生活費を削る」
というのはおすすめしません。
NISAよりも先に、
生活に必要なお金を確保すること
が重要です。
デメリット③:短期間で大きく儲けるものではない
「NISAで100万円稼ぎたい!」
と思っている人もいるかもしれません。
しかし、NISAは基本的に、
長期的な資産形成に向いている制度
です。
例えば月5,000円を積み立てても、
1年間では6万円。
3年間でも18万円です。
もちろん運用によって金額は変わりますが、大学生が少額から始めてすぐに大金を稼ぐ制度ではありません。
「一気に儲ける」より、
「長期間かけて資産形成する」
という考え方が重要です。
デメリット④:投資について勉強する必要がある
NISAを始めること自体は難しくありません。
しかし、
何を買うのか
は自分で考える必要があります。
例えば、
「この投資信託は何に投資しているの?」
「手数料はいくら?」
「どのくらいのリスクがある?」
などを確認する必要があります。
「人気ランキング1位だから買う」
「友達が買っているから買う」
というだけで決めるのはおすすめしません。
最低限の投資知識を身につけてから始めるようにしましょう。
デメリット⑤:投資に夢中になりすぎる可能性がある
大学生が投資を始めると、
「今日は株価が上がった!」
「昨日より1万円増えた!」
と、毎日の値動きが気になってしまうことがあります。
しかし、長期投資をするのであれば、毎日の株価を気にしすぎる必要はありません。
大学生なら、
勉強・サークル・アルバイト・友人との時間
なども大切です。
投資に時間を使いすぎないようにしましょう。
大学生はNISAをやるべき?
では、結局大学生はNISAをやるべきなのでしょうか?
僕の考えは、
「余裕資金があるなら、少額から始めるのはアリ」
です。
逆に、
**「生活費が足りない」
「貯金がほとんどない」
「借金がある」
「近いうちに使う予定のお金しかない」**
という場合は、無理にNISAを始める必要はありません。
まずは貯金を優先しましょう。
大学生ならいくらからNISAを始めればいい?
僕なら、
月1,000円〜5,000円
くらいから始めます。
例えば、
月1,000円
年間12,000円
月3,000円
年間36,000円
月5,000円
年間60,000円
です。
大学生にとっては、これでも十分な投資経験になります。
慣れてきたら、
月5,000円→1万円→2万円
と増やしていけばいいでしょう。
最初から無理をする必要はありません。
大学生のNISAは「投資額」より「継続」が重要
NISAを始めるとき、
「月1万円じゃ少ないかな?」
と思うかもしれません。
しかし、投資で重要なのは、
金額だけではありません。
例えば、
毎月5,000円を投資する人
と
最初だけ10万円投資して、その後何もしない人
を比べると、長期的には継続して投資することの重要性が分かります。
大学生なら、
「少額でも長く続ける」
という考え方を持っておくといいでしょう。
大学生がNISAを始めるなら「つみたて投資枠」からでもOK
投資初心者の大学生なら、
つみたて投資枠
から始める方法もあります。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
例えば、
毎月5,000円
↓
自動的に投資
↓
長期間継続
という形にできます。
毎月自動的に積み立てる設定にしておけば、
「今月は株を買おうかな?」
と毎回悩む必要もありません。
個別株を買いたい大学生は「成長投資枠」
一方、
「自分で企業を選んで株を買いたい!」
という大学生もいるでしょう。
その場合は、NISAの成長投資枠を利用して、対象となる個別株などに投資する方法があります。
例えば、
「この企業は今後成長しそう」
「この会社の株主優待が欲しい」
「配当金をもらいたい」
など、自分で企業を分析して投資することができます。
ただし、個別株は投資信託よりも値動きが大きくなることがあります。
初心者なら、少額から始めるのがおすすめです。
大学生がNISAを始める前にやってほしい3つのこと
最後に、NISAを始める前にやってほしいことを3つ紹介します。
① 生活費を確保する
まずは、
生活費>投資
です。
投資は余裕資金で行いましょう。
② NISAの仕組みを理解する
「NISAなら絶対儲かる」
という考え方はやめましょう。
NISAはあくまで、
投資の利益を非課税にする制度
です。
投資そのもののリスクがなくなるわけではありません。
③ 少額から始める
いきなり10万円、20万円を投資する必要はありません。
最初は、
月1,000円〜5,000円程度
でも十分です。
投資に慣れてきたら、少しずつ金額を増やしていけばいいでしょう。
まとめ:大学生のNISAは「無理なく少額から」が正解
今回は、大学生がNISAを始めるメリット・デメリットを紹介しました。
メリットは、
- 運用益が非課税になる
- 少額から始められる
- 大学生のうちから投資経験を積める
- 長期間の資産形成を考えられる
- お金を管理する習慣が身につく
などがあります。
一方で、
- 元本保証ではない
- 大学生は投資資金が限られる
- 短期間で大きく儲ける制度ではない
- 投資について勉強する必要がある
- 投資に夢中になりすぎる可能性がある
というデメリットもあります。
だからこそ、
「大学生だから絶対にNISAをやるべき」
とは思いません。
大切なのは、
生活費や学費を確保した上で、余裕資金から少額で始めること。
僕なら大学生のうちは、
月1,000円〜5,000円程度から始めて、投資に慣れてきたら徐々に金額を増やす
という方法を選びます。
大学生のうちから投資について学んでおけば、社会人になって収入が増えたときにも役立ちます。
NISAを「お金を一気に増やすための制度」と考えるのではなく、
「大学生のうちからお金について学ぶための制度」
として活用してみるのもおすすめです。
関連記事
- NISAを徹底解説|大学生・投資初心者でもわかる新NISAの仕組み・メリット・デメリット
- 大学生が初めて株を買うならいくらから?おすすめは1万円?5万円?初心者向けに徹底解説
- 【大学生必見】楽天経済圏を徹底解説|楽天カード・楽天銀行・楽天証券でお得にポイントを貯める方法